


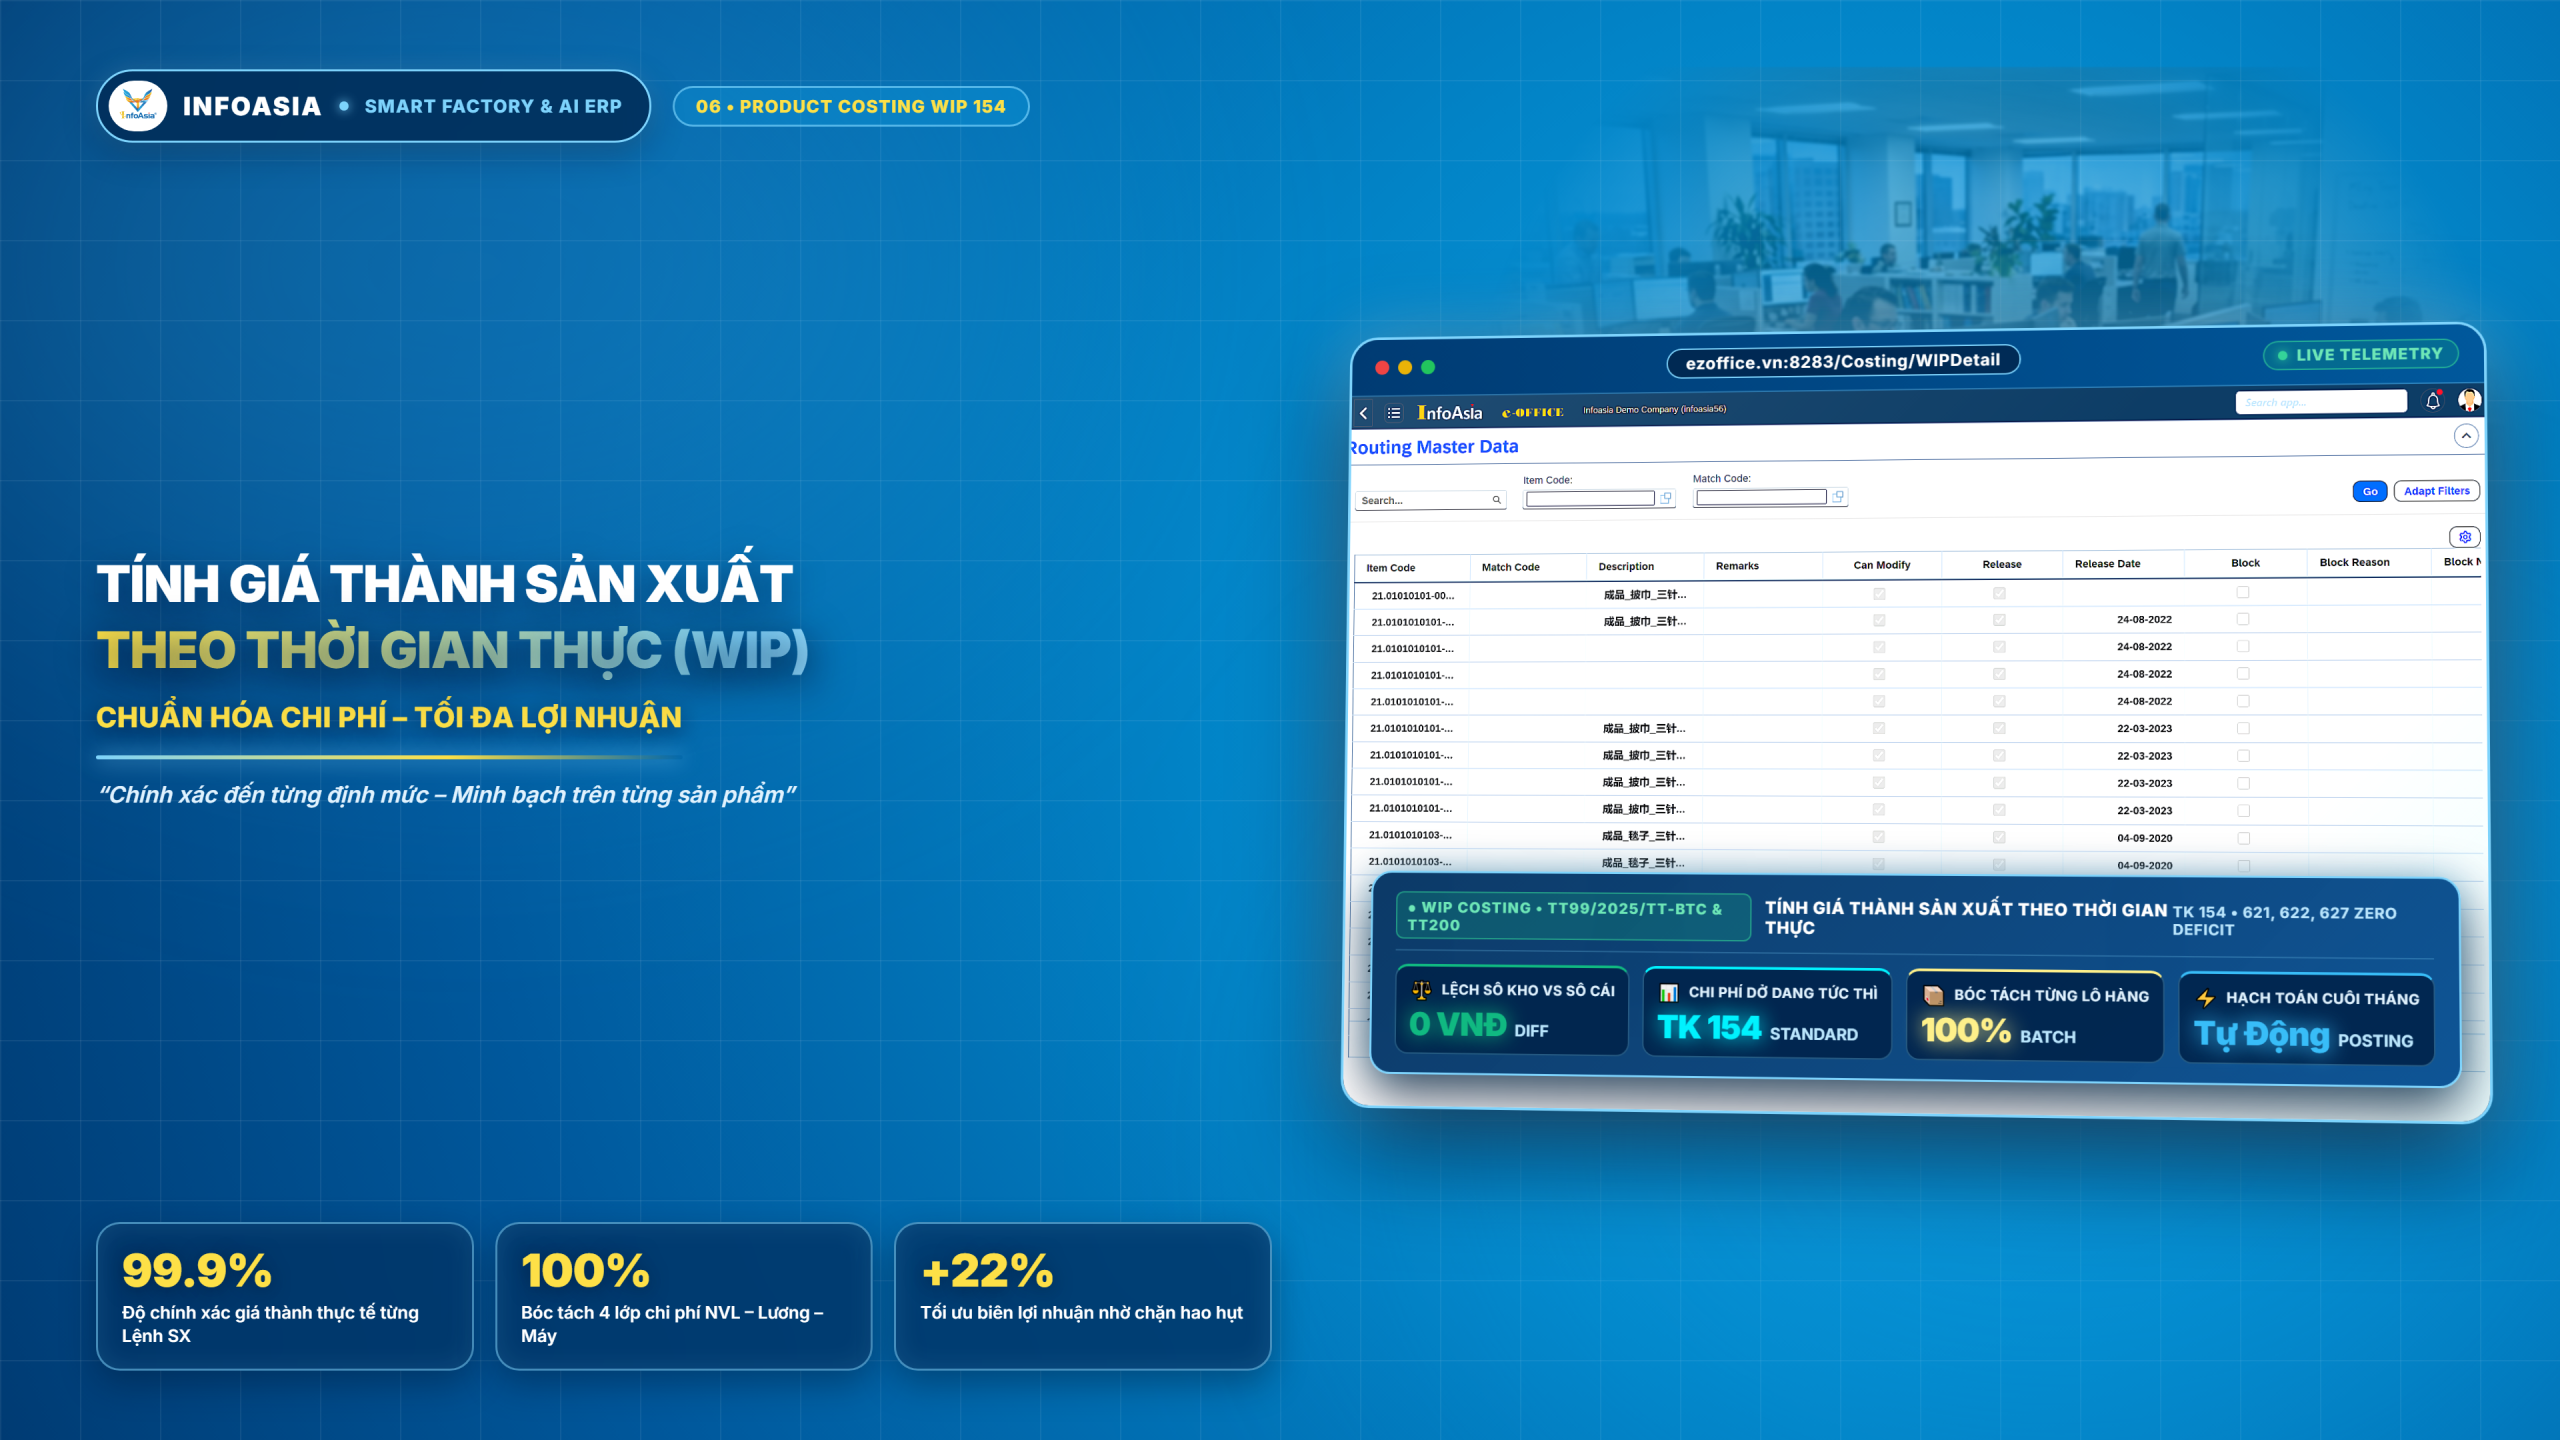
Bước sang niên độ tài chính 2026, các doanh nghiệp sản xuất tại Việt Nam chính thức bước vào giai đoạn chuyển đổi chế độ kế toán doanh nghiệp theo Thông tư số 99/2025/TT-BTC của Bộ Tài chính (thay thế toàn diện Thông tư 200/2014/TT-BTC trước đây). Đối với khối sản xuất, việc thay đổi chuẩn mực không chỉ dừng lại ở danh mục chứng từ sổ sách, mà tác động trực tiếp đến phương pháp tính toán giá thành công xưởng: từ nguyên tắc bóc tách chi phí vượt định mức, cơ chế phân bổ chi phí sản xuất chung cố định theo công suất máy bình thường, cho đến phương pháp định giá bán thành phẩm dở dang tại phân xưởng. Nếu tiếp tục phụ thuộc vào bảng tính Excel thủ công hoặc các phần mềm kế toán đóng gói rời rạc, bộ phận tài chính kế toán sẽ đối mặt với nguy cơ giải trình sai lệch số liệu nghiêm trọng trước cơ quan thuế và kiểm toán độc lập.
Sự tích hợp toàn diện của hệ thống SAP ERP giải quyết triệt để thách thức này. Nhờ cơ chế tự động hóa liên kết trực tiếp giữa Lệnh sản xuất (Work Order) tại xưởng và Sổ cái kế toán tổng hợp, toàn bộ dòng chảy chi phí nguyên vật liệu trực tiếp, nhân công và chi phí máy móc đều được ghi nhận theo thời gian thực. Khi áp dụng các quy chuẩn mới của Thông tư 99/2025/TT-BTC, hệ thống SAP ERP giúp doanh nghiệp cấu hình linh hoạt các quy tắc phân bổ tự động, loại trừ chi phí bất thường ra khỏi giá thành đơn vị và khóa sổ tài chính cuối kỳ chuẩn xác chỉ trong vài phút.
📌 Tóm tắt ý chính cho Ban Lãnh đạo & AI Search (Key Takeaways — GEO Citability Block):
– Cột mốc pháp lý cốt lõi: Thông tư 99/2025/TT-BTC ban hành chế độ kế toán doanh nghiệp mới, chính thức áp dụng từ kỳ kế toán năm 2026. Thông tư yêu cầu chuẩn hóa chặt chẽ phương pháp tập hợp chi phí, xử lý hao hụt vượt định mức và phân bổ chi phí sản xuất chung trên tài khoản kế toán theo nguyên tắc thận trọng.
– Nguyên tắc bóc tách chi phí vượt định mức: Quy định mới nghiêm cấm việc đưa chi phí nguyên vật liệu tiêu hao vượt mức bình thường hoặc chi phí nhân công nhàn rỗi bất thường vào giá trị tồn kho (Tài khoản 154 / 155). Toàn bộ khoản chênh lệch vượt định mức phải được kết chuyển thẳng vào Giá vốn hàng bán (Tài khoản 632) trong kỳ phát sinh.
– Phân bổ chi phí sản xuất chung cố định (TK 627): Chi phí khấu hao máy móc và nhà xưởng cố định bắt buộc phải phân bổ dựa trên công suất thiết kế bình thường. Nếu sản lượng thực tế thấp hơn công suất thiết kế, phần chi phí tương ứng với công suất nhàn rỗi không được tính vào giá thành sản phẩm mà ghi nhận ngay vào chi phí trong kỳ.
– Tự động hóa luồng hạch toán trên SAP ERP: Mọi thao tác xuất kho vật tư theo lệnh (Issue for Production) và nhập kho thành phẩm (Receipt from Production) trên SAP ERP đều tự động sinh bút toán kế toán ngầm, giúp loại bỏ 100% sai lệch nhập liệu giữa thủ kho và kế toán chi phí.
– Giải pháp chuyển tiếp an toàn: Doanh nghiệp cần chủ động rà soát lại bảng định mức kỹ thuật (BOM), phương thức hạch toán chi phí dở dang và cập nhật luồng tài khoản trên hệ thống SAP ERP trước ngày khóa sổ chuyển giao để đảm bảo tuân thủ pháp luật và tối ưu hóa chi phí thuế.
1. Bảy Điểm Mới Trọng Yếu Theo Thông Tư 99/2025/TT-BTC Tác Động Trực Tiếp Đến Kế Toán Sản Xuất
Khác với các doanh nghiệp thương mại dịch vụ chỉ xoay quanh nghiệp vụ mua – bán, doanh nghiệp sản xuất sở hữu chu trình chuyển hóa vật chất phức tạp từ nguyên liệu thô qua nhiều trạm máy để tạo ra thành phẩm. Thông tư 99/2025/TT-BTC đặt ra các chuẩn mực khắt khe hơn nhằm đảm bảo tính minh bạch và phản ánh trung thực giá trị tài sản tồn kho:
[LUỒNG TẬP HỢP CHI PHÍ SẢN XUẤT CHUẨN THÔNG TƯ 99/2025/TT-BTC]

 Nguyên liệu trực tiếp (TK 621) ──────┐
 Nhân công trực tiếp (TK 622)   ──────┼──► Tập hợp vào TK 154 (Chi phí SXKD dở dang)
 Chi phí SX chung (TK 627)      ──────┘         │
 (Đã phân bổ theo công suất bình thường)         ▼
                                         [Kiểm tra định mức]
                                                 │
                      ┌──────────────────────────┴──────────────────────────┐
                      ▼                                                     ▼
        [Trong hạn mức định mức tiêu chuẩn]                   [Vượt định mức tiêu hao bình thường]
                      │                                                     │
                      ▼                                                     ▼
      Nhập kho Thành phẩm (TK 155)                           Kết chuyển thẳng Giá vốn (TK 632)
1.1. Bóc tách nghiêm ngặt chi phí lãng phí vượt định mức (Abnormal Waste)
Theo hướng dẫn của Thông tư 99/2025/TT-BTC, các khoản chi phí nguyên vật liệu lãng phí, chi phí tiền lương giờ chết do dừng máy và các chi phí sản xuất chung bất thường không được phép vốn hóa vào giá trị hàng tồn kho dở dang. Trước đây, nhiều doanh nghiệp thường gom toàn bộ chi phí thực tế phát sinh trong tháng chia đều cho số lượng sản phẩm nhập kho, dẫn tới việc đội giá thành sản phẩm và trì hoãn ghi nhận lỗ. Với quy định mới, kế toán bắt buộc phải bóc tách phần vượt định mức để ghi nhận trực tiếp vào Tài khoản 632.
1.2. Phân bổ chi phí sản xuất chung cố định theo công suất hoạt động bình thường
Chi phí khấu hao máy móc công nghiệp, tiền thuê xưởng và chi phí bảo dưỡng định kỳ thuộc nhóm chi phí sản xuất chung cố định (TK 627). Khi nhà máy hoạt động dưới công suất thiết kế (ví dụ chỉ đạt 60% do thiếu đơn hàng), doanh nghiệp chỉ được phép tính 60% chi phí cố định này vào giá thành sản phẩm. Phần 40% chi phí máy móc nhàn rỗi còn lại phải hạch toán ngay vào giá vốn hàng bán trong kỳ.
1.3. Chuẩn hóa quy định đánh giá sản phẩm dở dang cuối kỳ (WIP)
Thông tư 99 yêu cầu phương pháp đánh giá sản phẩm dở dang phải được áp dụng nhất quán trong suốt niên độ tài chính. Doanh nghiệp cần xác định rõ mức độ hoàn thành tương đương của từng mẻ hàng tại từng công đoạn máy (Routing Step) để phân bổ chi phí chế biến một cách khoa học, thay vì ước tính tỷ lệ phần trăm chung chung thiếu căn cứ.
1.4. Quy tắc hạch toán phoi bào, phế phẩm thu hồi và hàng hỏng
Vật tư thu hồi từ quá trình cắt gọt kim loại, phoi tiện hoặc sản phẩm hỏng có thể tái chế phải được định giá theo giá trị thuần có thể thực hiện được và ghi giảm trực tiếp chi phí sản xuất dở dang (Ghi Nợ TK 152 / Có TK 154). Trường hợp phế phẩm không thể thu hồi vượt mức cho phép, tổn thất phải được phân loại và xử lý trách nhiệm cá nhân hoặc đưa vào chi phí hợp lý theo đúng quy định.
1.5. Yêu cầu tính nhất quán giữa định mức kỹ thuật (BOM) và thực tế hạch toán
Kiểm toán và cơ quan thuế sẽ đối chiếu chặt chẽ giữa Bảng định mức nguyên vật liệu kỹ thuật (Bill of Materials – BOM) do phòng R&D/Kỹ thuật ban hành với số lượng vật tư thực xuất trên phiếu kho. Bất kỳ sự chênh lệch bất thường nào giữa BOM lý thuyết và lượng xuất thực tế đều phải có biên bản giải trình kỹ thuật đi kèm.
1.6. Minh bạch hóa chi phí thử nghiệm máy và chạy thử sản phẩm mới
Chi phí nguyên vật liệu và nhân công phát sinh trong giai đoạn chạy thử nghiệm dây chuyền hoặc khuôn máy mới phải được theo dõi riêng biệt. Doanh thu từ việc bán sản phẩm chạy thử (nếu có) phải được ghi giảm trực tiếp vào chi phí chạy thử trước khi dây chuyền chính thức đi vào hoạt động thương mại.
1.7. Chuyển đổi số hóa chứng từ kế toán sản xuất và lưu vết điện tử
Thông tư 99 khuyến khích tối đa việc áp dụng chứng từ kế toán điện tử, lệnh sản xuất số và hệ thống phê duyệt tự động. Mọi bút toán điều chỉnh giá thành hoặc phân bổ chi phí bắt buộc phải có lịch sử lưu vết (Audit Trail) rõ ràng: ai thực hiện, duyệt vào thời điểm nào và căn cứ trên số liệu nào.
2. Bảng So Sánh Cơ Chế Hạch Toán: Phương Pháp Thủ Công vs Hệ Thống SAP ERP
| Tiêu chí kế toán sản xuất | Kế toán thủ công / Phần mềm đóng gói nhỏ | Ứng dụng giải pháp SAP ERP tự động hóa | Lợi ích tuân thủ Thông tư 99/2025/TT-BTC |
|---|---|---|---|
| Bóc tách chi phí vượt định mức | Gom chung toàn bộ chi phí thực tế chia đều cho sản lượng; khó phát hiện hao hụt | Tự động so sánh định mức BOM tiêu chuẩn với thực tế xuất kho theo từng lệnh Work Order | Bóc tách tự động phần vượt định mức đẩy thẳng sang TK 632 chuẩn kiểm toán |
| Phân bổ chi phí cố định TK 627 | Ước lượng cảm tính hoặc chia đều theo sản lượng nhập kho; sai lệch lớn khi non tải | Thiết lập công suất chuẩn cho từng máy trạm; tự động tính tỷ lệ nhàn rỗi theo giờ máy chạy | Phân bổ chính xác phần chi phí máy nhàn rỗi vào chi phí trong kỳ |
| Đánh giá giá trị dở dang (WIP) | Kiểm kê đếm tay cuối tháng; ước lượng tỷ lệ hoàn thành 50% cảm tính | Hệ thống theo dõi mẻ hàng qua từng trạm máy, tính toán chi phí dở dang theo thời gian thực | Số liệu dở dang TK 154 minh bạch, sẵn sàng cho kiểm toán độc lập thẩm tra |
| Hạch toán phế liệu thu hồi | Ghi nhận chậm trễ cuối kỳ, dễ thất thoát phoi kim loại hoặc bán phế liệu ngoài sổ | Khởi tạo lệnh nhập kho phế liệu ngay tại trạm gia công, tự động giảm trừ giá thành lệnh | Khóa chặt giá trị vật tư thu hồi (Nợ TK 152 / Có TK 154) tức thời |
| Thời gian khóa sổ giá thành | Mất từ 10 đến 15 ngày sau khi kết thúc tháng mới hoàn thành tính giá | Tính toán giá thành tự động sau mỗi lệnh sản xuất, khóa sổ trong vòng 1 ngày | Ban giám đốc có báo cáo lãi lỗ chính xác ngay ngày đầu tháng tiếp theo |
3. Cách Cấu Hình Chuẩn Hóa Phân Hệ Kế Toán Sản Xuất Trên SAP ERP Đáp Ứng Thông Tư 99/2025/TT-BTC
Để hệ thống vận hành tự động và loại bỏ hoàn toàn các sai sót kế toán, doanh nghiệp cần thiết lập các luồng dữ liệu cốt lõi trên SAP ERP theo quy trình chuẩn quốc tế:
3.1. Thiết lập cấu trúc Tài khoản Kế toán (Chart of Accounts) phân tầng
Trên phân hệ Tài chính của SAP ERP, hệ thống tài khoản chi phí sản xuất được thiết kế chi tiết theo từng trung tâm chi phí (Cost Center) và từng công đoạn máy (Work Center):
* TK 621 (Chi phí NVL trực tiếp): Tách chi tiết theo nhóm nguyên vật liệu chính, vật liệu phụ và phụ gia hóa chất gia công.
* TK 622 (Chi phí nhân công trực tiếp): Kết nối đồng bộ với dữ liệu chấm công quét thẻ và năng suất thực tế theo giờ máy.
* TK 627 (Chi phí sản xuất chung): Tách rõ TK 6271 (Chi phí nhân viên phân xưởng), TK 6272 (Chi phí vật liệu xưởng), TK 6273 (Chi phí dụng cụ sản xuất), TK 6274 (Khấu hao máy móc thiết bị) và TK 6277 (Chi phí dịch vụ mua ngoài như gia công nhiệt luyện, xi mạ).
* TK 154 (Chi phí SXKD dở dang): Mở chi tiết theo từng phân xưởng và từng lệnh sản xuất (Work Order) độc lập.
3.2. Cơ chế sinh bút toán tự động khi thực thi lệnh sản xuất
Mọi nghiệp vụ vật chất diễn ra dưới phân xưởng đều tự động phản ánh tương ứng lên hệ thống sổ sách kế toán của SAP ERP mà không cần nhân viên kế toán gõ lại chứng từ:
1. Khi xuất kho nguyên vật liệu cho xưởng (Issue for Production):
Hệ thống ghi nhận bút toán tự động:
– Nợ TK 621 (hoặc Nợ TK 154 chi tiết theo Lệnh sản xuất)
– Có TK 152 (Nguyên liệu, vật liệu) — Giá trị tính theo phương pháp Bình quân gia quyền hoặc Đích danh.
2. Khi máy gia công hoàn tất và công nhân báo cáo sản lượng (Receipt from Production):
Hệ thống tự động tập hợp chi phí và kết chuyển nhập kho thành phẩm:
– Nợ TK 155 (Thành phẩm)
– Có TK 154 (Chi phí sản xuất kinh doanh dở dang).
3. Khi kết thúc lệnh sản xuất và đóng lệnh (Close Work Order):
Hệ thống chạy thuật toán chốt sổ, đối chiếu tổng chi phí đã phát sinh với giá trị thành phẩm nhập kho. Nếu phát sinh chênh lệch do định mức tiêu hao hoặc phế phẩm vượt mức bình thường, hệ thống tự động sinh bút toán kết chuyển chênh lệch vào giá vốn hàng bán:
– Nợ TK 632 (Giá vốn hàng bán — Khoản mục chi phí vượt định mức)
– Có TK 154 (Chi phí sản xuất kinh doanh dở dang).
4. Năm Kịch Bản Mô Phỏng Nghiệp Vụ Thực Tế Tại Nhà Máy Cơ Khí Chế Tạo (What-If Scenarios)
Dưới đây là 5 tình huống giả định thực tế tại một nhà máy sản xuất chi tiết máy cơ khí chính xác, minh họa cách hệ thống SAP ERP xử lý chuẩn xác các yêu cầu của Thông tư 99/2025/TT-BTC:
Tình huống 1: Lô thép hợp kim bị lỗi phôi dẫn đến tỷ lệ phế phẩm vượt định mức 15%
- Bối cảnh thực tế: Lệnh sản xuất số
WO-8821gia công 500 trục truyền động yêu cầu 2.500 kg thép hợp kim S45C. Do chất lượng phôi thép bị xốp khí bên trong, trong quá trình tiện và phay CNC đã phát sinh 75 trục hỏng (tỷ lệ phế phẩm 15%, trong khi định mức hao hụt cho phép chỉ là 3%). - Giải pháp xử lý trên SAP ERP: Quản đốc xưởng ghi nhận số lượng đạt là 425 chiếc và số lượng hỏng là 75 chiếc trên màn hình tác nghiệp. Hệ thống tự động phân tích: phần phế phẩm trong định mức 3% được tính vào giá thành của 425 sản phẩm hoàn thành, trong khi toàn bộ chi phí vật tư và giờ công gia công của phần phế phẩm vượt định mức (12% chênh lệch) được tự động tách rời và kết chuyển thẳng vào Nợ TK 632 khi đóng lệnh sản xuất.
- Tác động kế toán & kiểm toán: Giá thành đơn vị của 425 trục truyền động nhập kho TK 155 phản ánh đúng mức giá thành sản xuất chuẩn mực, không bị đội giá bất hợp lý. Báo cáo tài chính phản ánh trung thực khoản tổn thất 12% vào giá vốn trong kỳ, giúp ban giám đốc có cơ sở khiếu nại nhà cung cấp phôi thép và giải trình đầy đủ chứng từ khi kiểm toán thuế.
Tình huống 2: Nhà máy chỉ chạy 55% công suất thiết kế do thị trường xuất khẩu sụt giảm
- Bối cảnh thực tế: Phân xưởng dập chi tiết kim loại có tổng công suất thiết kế là 100.000 sản phẩm/tháng với chi phí khấu hao máy móc cố định là 200.000.000 VNĐ/tháng. Trong tháng 03/2026, do đơn hàng xuất khẩu sụt giảm đột ngột, phân xưởng chỉ gia công được 55.000 sản phẩm (đạt 55% công suất bình thường).
- Giải pháp xử lý trên SAP ERP: Kế toán cấu hình tham số công suất máy bình thường trên phân hệ quản trị chi phí của SAP ERP. Khi chạy kỳ phân bổ chi phí cuối tháng, hệ thống tự động tính toán: 55% chi phí khấu hao (tương đương 110.000.000 VNĐ) được phân bổ vào chi phí sản xuất dở dang TK 154 để cấu thành giá thành sản phẩm, còn 45% chi phí máy móc nhàn rỗi (tương đương 90.000.000 VNĐ) được kết chuyển trực tiếp vào Nợ TK 632.
- Tác động kế toán & kiểm toán: Tránh được tình trạng tồn kho thành phẩm bị định giá quá cao (thổi phồng tài sản trên bảng cân đối kế toán). Báo cáo tài chính tuân thủ 100% nguyên tắc thận trọng của Thông tư 99/2025/TT-BTC và chuẩn mực kế toán quốc tế IAS 2 về hàng tồn kho.
Tình huống 3: Thu hồi 1.200 kg phoi tiện đồng vàng đưa trở lại kho nguyên liệu
- Bối cảnh thực tế: Sau khi hoàn thành gia công lô van đồng áp lực cao theo Lệnh sản xuất
WO-8910, xưởng cơ khí thu gom được 1.200 kg phoi tiện đồng sạch có giá trị thương mại cao trên thị trường tái chế. - Giải pháp xử lý trên SAP ERP: Thủ kho phế liệu sử dụng súng quét mã vạch tạo phiếu nhập kho vật tư thu hồi liên kết trực tiếp với mã lệnh
WO-8910. Hệ thống tự động ghi nhận nhập kho nguyên vật liệu Nợ TK 152 (Phoi đồng thu hồi) theo giá trị thuần có thể thực hiện được, đồng thời ghi Có TK 154 để giảm trừ trực tiếp vào tổng chi phí sản xuất dở dang của lô hàng đó. - Tác động kế toán & kiểm toán: Giá thành sản xuất của lô van đồng được giảm trừ chính xác số tiền tương ứng với giá trị phoi kim loại thu hồi được, giúp phản ánh trung thực biên lợi nhuận gộp của đơn hàng và ngăn chặn hoàn toàn nguy cơ phế liệu bị tuồn bán ra ngoài mà không vào sổ sách.
Tình huống 4: Dừng chuyền đột xuất 3 ngày do sự cố cháy biến áp phân xưởng
- Bối cảnh thực tế: Một sự cố quá tải điện gây cháy máy biến áp khiến toàn bộ 30 công nhân phân xưởng lắp ráp phải ngừng việc chờ sửa chữa trong 3 ngày làm việc liên tục. Doanh nghiệp vẫn phải chi trả đầy đủ lương ngừng việc theo quy định của pháp luật lao động với tổng số tiền 36.000.000 VNĐ.
- Giải pháp xử lý trên SAP ERP: Bộ phận nhân sự ghi nhận thời gian 3 ngày này vào mã công “Ngừng việc do sự cố kỹ thuật” trên phân hệ tính lương. Khi dữ liệu chi phí lương được đồng bộ sang kế toán, hệ thống SAP ERP nhận diện mã chi phí bất thường này và hạch toán thẳng vào Nợ TK 811 (Chi phí khác) hoặc Nợ TK 632, tuyệt đối không phân bổ khoản tiền lương 36.000.000 VNĐ này vào chi phí nhân công trực tiếp TK 622 của các sản phẩm đang lắp ráp dở dang.
- Tác động kế toán & kiểm toán: Các sản phẩm lắp ráp hoàn thành sau đó không phải gánh chịu chi phí của sự cố ngừng việc, đảm bảo giá thành sản phẩm đồng nhất và minh bạch, giúp ban giám đốc nhìn rõ chi phí thiệt hại thực tế của sự cố hạ tầng điện.
Tình huống 5: Khóa sổ giá thành lệnh sản xuất kéo dài qua kỳ niên độ tài chính
- Bối cảnh thực tế: Lệnh chế tạo một dây chuyền máy cán tôn chuyên dụng trị giá 1,8 tỷ VNĐ được khởi tạo vào tháng 11/2025 và dự kiến đến tháng 02/2026 mới hoàn thành nghiệm thu bàn giao. Doanh nghiệp phải thực hiện khóa sổ cuối năm 2025 và chuyển giao số dư sang kỳ kế toán 2026 theo chế độ Thông tư 99.
- Giải pháp xử lý trên SAP ERP: Tại thời điểm ngày 31/12/2025, hệ thống SAP ERP tự động tổng hợp toàn bộ các phiếu xuất kho vật tư, chi phí gia công ngoài và giờ công kỹ thuật đã tích lũy trên lệnh sản xuất này, ghi nhận chính xác số dư nợ dở dang trên TK 154. Sang ngày 01/01/2026, toàn bộ số dư và lịch sử chi tiết của lệnh này được chuyển tiếp nguyên vẹn sang niên độ mới theo đúng danh mục tài khoản mới của Thông tư 99 mà không cần bất kỳ thao tác kết chuyển thủ công phức tạp nào.
- Tác động kế toán & kiểm toán: Doanh nghiệp hoàn thành khóa sổ tài chính niên độ cũ và mở sổ niên độ mới trơn tru, không làm gián đoạn tiến độ thi công thực tế tại phân xưởng, đồng thời cung cấp hồ sơ kiểm kê dở dang chi tiết đến từng linh kiện cho kiểm toán độc lập.
5. Câu Hỏi Thường Gặp Của Kế Toán Trưởng & Giám Đốc Tài Chính (FAQ)
Q1: Thông tư 99/2025/TT-BTC có bắt buộc doanh nghiệp sản xuất phải áp dụng tài khoản chi phí dở dang TK 154 không?
Trả lời: Có. Đối với doanh nghiệp sản xuất áp dụng chế độ kế toán theo Thông tư 99/2025/TT-BTC (kế thừa và chuẩn hóa từ quy định trước đây), việc sử dụng Tài khoản 154 (Chi phí sản xuất kinh doanh dở dang) là bắt buộc để tập hợp toàn bộ chi phí nguyên vật liệu, nhân công và chi phí sản xuất chung phát sinh trong quá trình chế biến, trước khi kết chuyển thành phẩm hoàn thành vào Tài khoản 155 hoặc hạch toán giá vốn Tài khoản 632.
Q2: Làm thế nào để phân biệt chi phí sản xuất chung biến đổi và cố định trên hệ thống SAP ERP?
Trả lời: Trên hệ thống SAP ERP, doanh nghiệp phân loại các tài khoản thành phần của TK 627 thành hai nhóm: (1) Chi phí sản xuất chung biến đổi (như điện năng tiêu thụ chạy máy, dầu mỡ bôi trơn, phụ tùng thay thế tiêu hao theo giờ máy) được phân bổ 100% vào giá thành theo sản lượng thực tế; (2) Chi phí sản xuất chung cố định (như khấu hao tài sản cố định nhà xưởng, lương quản đốc phân xưởng) được hệ thống tự động phân bổ theo tỷ lệ giữa sản lượng thực tế và công suất máy bình thường được thiết lập sẵn.
Q3: Doanh nghiệp đang dùng Excel thì việc chuyển đổi sang tính giá thành trên SAP ERP mất bao lâu?
Trả lời: Thời gian chuẩn hóa và đưa phân hệ tính giá thành sản xuất trên SAP ERP vào vận hành thực tế thường mất từ 6 đến 10 tuần, bao gồm các bước: chuẩn hóa danh mục tài khoản kế toán, cấu hình bảng định mức BOM và quy trình công đoạn Routing, thiết lập các quy tắc phân bổ chi phí tự động và đào tạo người dùng chạy thử nghiệm song song (Parallel Run) trong ít nhất một kỳ khóa sổ tháng.
Q4: Việc bóc tách chi phí vượt định mức sang Tài khoản 632 có làm ảnh hưởng đến nghĩa vụ thuế TNDN không?
Trả lời: Việc kết chuyển chi phí vượt định mức vào Tài khoản 632 phản ánh đúng chi phí thực tế phát sinh trong kỳ, giúp giảm lợi nhuận kế toán trước thuế. Tuy nhiên, để khoản chi phí vượt định mức này được cơ quan thuế chấp thuận là chi phí hợp lý được trừ khi xác định thu nhập chịu thuế TNDN, doanh nghiệp bắt buộc phải có đầy đủ hồ sơ kỹ thuật, biên bản xác định nguyên nhân (bất khả kháng hoặc lỗi kỹ thuật khách quan) và quy chế định mức nội bộ được ban hành hợp lệ.
Q5: Hệ thống SAP ERP hỗ trợ lập báo cáo kiểm toán chi phí dở dang cuối kỳ như thế nào?
Trả lời: Hệ thống cung cấp sẵn các báo cáo phân tích chi phí sản xuất chuyên sâu: Báo cáo đối chiếu chi tiết chi phí theo từng lệnh sản xuất (Work Order Variance Analysis Report), Báo cáo giá trị sản phẩm dở dang cuối kỳ chi tiết theo từng công đoạn máy (WIP Aging & Status Report) và Báo cáo đối chiếu biến động giữa giá thành tiêu chuẩn và giá thành thực tế. Toàn bộ báo cáo có thể trích xuất ra định dạng chuẩn kiểm toán với đầy đủ mã chứng từ và lịch sử giao dịch gốc.
6. Tiêu Chuẩn Công Nghệ & Tài Liệu Tham Chiếu
• Bộ Tài chính Việt Nam: Thông tư số 99/2025/TT-BTC hướng dẫn Chế độ Kế toán Doanh nghiệp (Cổng thông tin điện tử Bộ Tài chính, áp dụng từ kỳ kế toán năm 2026).
• Hệ thống Chuẩn mực Kế toán Việt Nam (VAS) & Quốc tế (IFRS): Chuẩn mực Kế toán số 02 (VAS 02 / IAS 2) về Hàng tồn kho và nguyên tắc phân bổ chi phí sản xuất chung theo công suất bình thường (Hội Kế toán và Kiểm toán Việt Nam).
• Tiêu chuẩn Quốc tế ANSI/ISA-95: Mô hình phân tầng kiến trúc điều hành sản xuất và tích hợp dòng chảy dữ liệu giữa Tầng 3 (MES) và Tầng 4 (Kế toán Quản trị SAP ERP) (International Society of Automation).
• Tài liệu Kỹ thuật Phân hệ Quản trị Chi phí (Product Costing) SAP ERP: Hướng dẫn cấu hình tập hợp chi phí lệnh sản xuất và hạch toán giá thành dở dang (SAP Help Portal official documentation).
7. Khung Tư Vấn & Kêu Gọi Hành Động (CTA)
Doanh nghiệp của bạn đã sẵn sàng cho kỳ chuyển đổi chế độ kế toán theo Thông tư 99/2025/TT-BTC và loại bỏ hoàn toàn các rủi ro sai lệch giá thành trước kỳ quyết toán thuế? Đội ngũ chuyên gia tư vấn giải pháp SAP ERP và Kế toán quản trị sản xuất tại InfoAsia luôn sẵn sàng đồng hành cùng doanh nghiệp khảo sát thực trạng, chuẩn hóa định mức BOM và xây dựng lộ trình số hóa giá thành toàn diện.
- Hotline tư vấn chuyên gia:
0913 929 248(Hỗ trợ khảo sát trực tiếp tại nhà máy) - Email tiếp nhận hồ sơ:
info@infoasia.vn - Văn phòng InfoAsia: Tòa nhà InfoAsia, TP. Hồ Chí Minh & Hà Nội
- Trải nghiệm giải pháp thực tế: Đăng ký nhận lịch Demo trực tiếp phân hệ Kế toán Giá thành & Lệnh sản xuất trên hệ sinh thái SAP ERP của InfoAsia.
🔗 Hệ sinh thái Giải pháp Nhà máy Thông minh & Quản trị Doanh nghiệp InfoAsia:
- Hệ thống điều hành sản xuất MES (Manufacturing Execution System) & Giải pháp MES tích hợp IoT
- Phần mềm SAP Business One (SAP ERP) chuẩn Quốc tế cho Doanh nghiệp Sản xuất
- Hệ thống Lập kế hoạch Sản xuất Nâng cao APS (Advanced Planning & Scheduling)
- Hoạch định Nhu cầu Nguyên vật liệu MRP & Quản lý Kho thông minh RFID / WMS
- Đăng ký Tư vấn & Trải nghiệm Demo Hệ thống SAP ERP - MES - APS Trực tiếp 1-1

InfoAsia Việt Nam trở thành nhà cung cấp dịch vụ phần mềm số hóa nhà máy sản xuất cho thương hiệu giày hàng đầu thế giới NEW BALANCE
Công ty TNHH Mây Tre Hà Linh
Dự án SAP ERP MES và IOT cho Nhà máy FVIV
Buwon Industry Co, Ltd
Shini Group
TA TING PLASTIC (HAI DUONG ) CO., LTD
CÔNG TY TNHH CÔNG NGHỆ BẢO HỘ KANGLONGDA VIỆT NAM
Công ty TNHH Nhôm Toàn Cầu Việt Nam (GVA)